
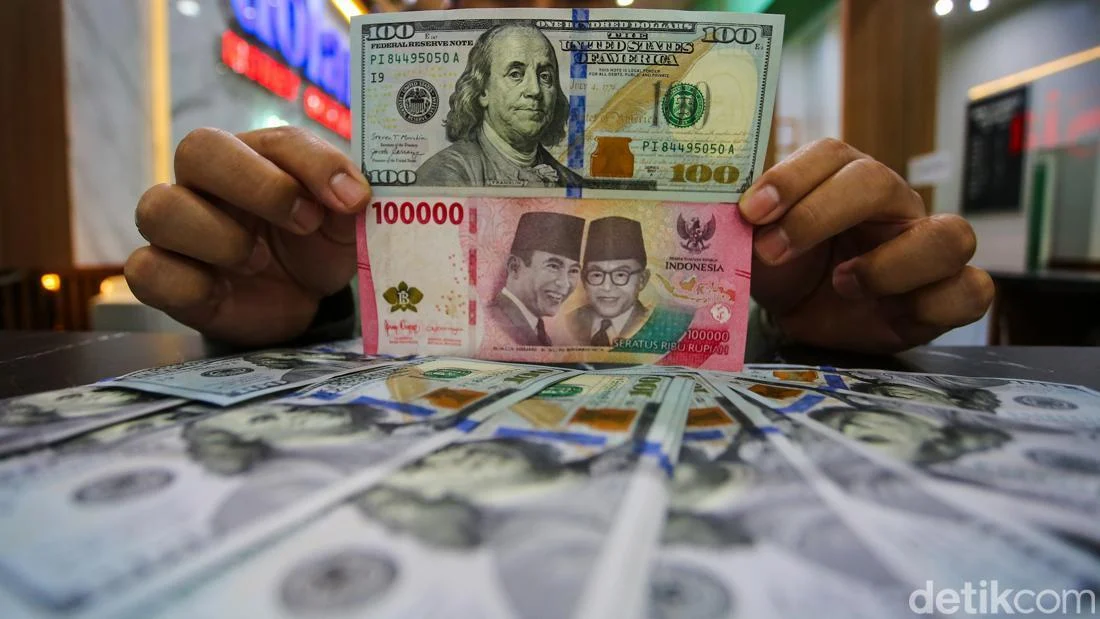
Reportase.TV, Jakarta – Presiden terpilih Prabowo Subianto telah menetapkan target nilai tukar rupiah terhadap dolar Amerika Serikat (AS) berada dalam rentang Rp 16.800 hingga Rp 17.500 pada tahun 2027. Pernyataan ini disampaikan dalam pidato pentingnya di Rapat Paripurna Dewan Perwakilan Rakyat (DPR) RI mengenai Kerangka Ekonomi Makro dan Pokok-Pokok Kebijakan Fiskal (KEM-PPKF) Rancangan Anggaran Pendapatan dan Belanja Negara (RAPBN) Tahun Anggaran 2027. Penetapan target ini menjadi sorotan utama, mengingat volatilitas nilai tukar rupiah yang kerap menjadi barometer kesehatan ekonomi nasional dan daya tarik investasi. KEM-PPKF sendiri merupakan dokumen perencanaan strategis yang menjadi dasar penyusunan RAPBN, mencakup proyeksi pertumbuhan ekonomi, inflasi, tingkat suku bunga, harga minyak, dan tentu saja, nilai tukar mata uang. Target yang ambisius ini mencerminkan visi pemerintah baru untuk stabilitas makroekonomi, namun juga memunculkan beragam analisis dan perdebatan di kalangan ekonom dan pelaku pasar mengenai tingkat realisme dan tantangan yang mungkin dihadapi.
Menanggapi target yang disampaikan Presiden Prabowo, Chief Analyst Doo Financial Futures, Lukman Leong, memberikan pandangan yang cukup optimis namun dengan catatan kehati-hatian. Menurutnya, target tersebut masih tergolong realistis jika melihat kondisi perekonomian global yang masih diselimuti ketidakpastian. Fluktuasi suku bunga acuan di Amerika Serikat yang dipengaruhi oleh kebijakan Federal Reserve (The Fed), ketegangan geopolitik di berbagai belahan dunia seperti konflik di Eropa Timur dan Timur Tengah, serta potensi perlambatan ekonomi global, semuanya berkontribusi pada dinamika pasar keuangan. Lukman menjelaskan, pemerintah terlihat memilih asumsi yang lebih konservatif. Pendekatan ini bertujuan untuk memberikan ruang antisipasi yang lebih luas bagi Anggaran Pendapatan dan Belanja Negara (APBN) dalam menghadapi berbagai gejolak eksternal yang tidak terduga. Sebuah asumsi konservatif memungkinkan pemerintah memiliki fleksibilitas fiskal yang lebih besar untuk merespons krisis atau perubahan kondisi ekonomi tanpa harus melakukan penyesuaian anggaran yang drastis di tengah jalan. Hal ini penting untuk menjaga keberlanjutan fiskal dan kepercayaan investor.
Lebih lanjut, Lukman Leong juga menyoroti bahwa target nilai tukar yang dipatok tersebut mengindikasikan bahwa pemerintah belum melihat potensi penguatan rupiah yang agresif dalam waktu dekat. Ini bukan berarti tidak ada peluang, namun lebih kepada sikap pragmatis dalam perencanaan. Potensi penguatan rupiah, menurutnya, masih sangat terbuka lebar apabila sentimen global mulai membaik secara signifikan. Perbaikan sentimen ini bisa dipicu oleh meredanya ketegangan geopolitik, stabilitas harga komoditas global, atau sinyal pelonggaran moneter dari bank sentral utama dunia. Arus modal asing yang kembali masuk ke pasar keuangan Indonesia, baik dalam bentuk investasi portofolio maupun investasi langsung (Foreign Direct Investment/FDI), juga akan menjadi katalis kuat bagi apresiasi rupiah. Selain itu, harga komoditas global yang solid, terutama komoditas ekspor andalan Indonesia seperti batu bara, minyak sawit mentah (CPO), dan nikel, akan meningkatkan penerimaan ekspor dan memperkuat cadangan devisa, yang pada gilirannya akan menopang nilai tukar rupiah.
Di sisi lain, keputusan pemerintah untuk melakukan pemangkasan anggaran pada program Makan Bergizi Gratis (MBG), yang merupakan salah satu janji kampanye utama Prabowo, dinilai Lukman sebagai sinyal positif yang kuat bagi pasar. Langkah ini menunjukkan komitmen pemerintah terhadap disiplin fiskal dan pengelolaan keuangan negara yang prudent. Investor global dan lembaga pemeringkat kredit sangat memperhatikan aspek ini. Ketika pasar melihat pemerintah menunjukkan kehati-hatian yang lebih besar terhadap defisit anggaran dan pembiayaan utang, kepercayaan investor terhadap aset-aset Indonesia cenderung meningkat. Peningkatan kepercayaan ini tidak hanya menarik lebih banyak investasi, tetapi juga membantu menjaga stabilitas nilai tukar rupiah di masa depan. Disiplin fiskal adalah fondasi penting untuk menjaga stabilitas makroekonomi dan menarik modal jangka panjang, yang esensial untuk pembangunan berkelanjutan.
Namun, tidak semua pihak sepakat dengan pandangan Lukman Leong. Ekonom Universitas Paramadina, Wijayanto Samirin, justru menyuarakan skeptisisme. Menurutnya, target nilai tukar rupiah yang ditetapkan pemerintah tersebut kurang realistis. Alasannya, Wijayanto menilai pemerintah belum menunjukkan keseriusan yang memadai dalam merumuskan dan mengimplementasikan kebijakan konkret yang dapat secara fundamental mendongkrak nilai rupiah ke level yang lebih kuat atau setidaknya stabil di bawah kisaran target. Pernyataan ini mengindikasikan bahwa masalah rupiah bukan hanya soal sentimen pasar atau fluktuasi jangka pendek, melainkan juga terkait dengan fondasi ekonomi makro dan kebijakan struktural yang perlu diperbaiki. Tanpa langkah-langkah konkret yang menyentuh akar permasalahan, target hanya akan menjadi angan-angan yang sulit dicapai.
Wijayanto Samirin juga mengkritisi efektivitas intervensi yang dilakukan oleh Kementerian Keuangan (Kemenkeu) di pasar modal serta optimalisasi skema Bond Stabilization Fund (BSF). Menurutnya, kedua langkah ini, meskipun penting, belum cukup untuk mengembalikan stabilitas nilai tukar rupiah secara fundamental. Intervensi Kemenkeu dan Bank Indonesia (BI), termasuk penggunaan BSF, pada dasarnya bersifat untuk mengurangi volatilitas pasar keuangan dan menahan laju pelemahan yang terlalu cepat. Namun, langkah-langkah ini tidak menyentuh faktor-faktor utama yang mempengaruhi nilai tukar rupiah dalam jangka panjang. Wijayanto menegaskan bahwa isu fiskal dan neraca pembayaran merupakan faktor utama yang perlu ditangani secara serius. Defisit transaksi berjalan yang persisten, ketergantungan pada impor, serta beban utang pemerintah yang semakin besar, semuanya memberikan tekanan struktural pada rupiah yang tidak bisa diatasi hanya dengan intervensi jangka pendek.
Lebih jauh, Wijayanto menjelaskan bahwa isu fiskal mencakup bagaimana pemerintah mengelola pendapatan dan pengeluarannya. Defisit anggaran yang terus-menerus dan pembiayaan defisit melalui utang dapat meningkatkan persepsi risiko di mata investor, sehingga membuat aset rupiah kurang menarik. Sementara itu, isu neraca pembayaran berkaitan dengan arus masuk dan keluar devisa. Jika impor jauh lebih besar daripada ekspor, atau jika ada penarikan modal asing yang signifikan, maka pasokan dolar AS di pasar domestik akan berkurang, menekan rupiah. Oleh karena itu, kebijakan yang berfokus pada peningkatan ekspor, pengurangan impor barang konsumsi, serta penciptaan iklim investasi yang menarik untuk FDI jangka panjang, akan jauh lebih efektif dalam memperkuat fundamental rupiah dibandingkan intervensi semata.
Di sisi lain, Presiden Direktur Center For Banking Crisis (CBC), Achmad Deni Daruri, menawarkan perspektif yang berbeda. Ia menilai pelemahan rupiah terhadap dolar AS mesti dimaknai sebagai proses restrukturisasi ekonomi nasional, bukan sekadar pelemahan biasa. Menurutnya, dalam konteks tertentu, depresiasi mata uang bisa menjadi mekanisme penyesuaian yang sehat bagi ekonomi. Deni Daruri meyakini bahwa rupiah memiliki potensi untuk kembali stabil terhadap mata uang global, terutama jika ada perubahan kebijakan moneter di Amerika Serikat. Ia menyebutkan kemungkinan pelemahan dolar AS jika Gubernur The Fed, Kevin Wars (kemungkinan merujuk pada Kevin Warsh atau sekadar perumpamaan pengaruh politik), mengikuti arahan Presiden AS Donald Trump untuk menurunkan suku bunga. Penurunan suku bunga The Fed biasanya akan mengurangi daya tarik dolar AS dan mengalihkan aliran modal ke pasar negara berkembang, termasuk Indonesia.
Deni Daruri menekankan bahwa kondisi rupiah saat ini bisa menjadi momentum berharga untuk penyesuaian struktural yang fundamental. Dalam pandangannya, depresiasi rupiah sebenarnya membuka ruang bagi peningkatan ekspor, karena produk-produk Indonesia menjadi lebih kompetitif di pasar internasional. Selain itu, nilai tukar yang lebih lemah juga mendorong penguatan industri domestik, karena barang-barang impor menjadi lebih mahal, sehingga masyarakat dan industri cenderung beralih ke produk lokal. Ini juga dapat menekan ketergantungan terhadap impor, terutama untuk barang-barang yang sebenarnya bisa diproduksi di dalam negeri. "Ini restrukturisasi, bukan pelemahan. Narasi yang sering muncul adalah pelemahan rupiah mencerminkan lemahnya ekonomi. Pandangan itu keliru. Depresiasi rupiah justru harus dibaca sebagai restrukturisasi ekonomi menuju daya saing lebih tinggi," kata Deni, menjelaskan bahwa narasi ini perlu diubah untuk memahami dinamika ekonomi secara lebih holistik.
Lebih jauh, Deni menjelaskan bahwa pertumbuhan ekonomi Indonesia pada kuartal I-2026 yang mencapai 5,61% memang dapat memberi kesan stabilitas ekonomi nasional yang masih terjaga. Angka pertumbuhan ini relatif tinggi dibandingkan banyak negara lain. Namun, Deni mengingatkan bahwa fondasi pertumbuhan ekonomi tersebut dinilai masih rapuh. Menurut analisisnya, pertumbuhan ekonomi Indonesia saat ini masih terlalu banyak ditopang oleh konsumsi pemerintah dan sektor hospitality (perhotelan dan pariwisata). Meskipun konsumsi adalah komponen penting dari PDB, pertumbuhan yang terlalu bergantung pada konsumsi, terutama konsumsi pemerintah yang didanai oleh pajak atau utang, seringkali tidak berkelanjutan dalam jangka panjang. Sektor hospitality juga rentan terhadap gejolak eksternal seperti pandemi atau krisis global.
Transformasi struktural yang dimaksud oleh Deni Daruri adalah pergeseran dari ekonomi yang didominasi oleh komoditas mentah dan konsumsi menjadi ekonomi yang lebih berbasis manufaktur, inovasi, dan nilai tambah tinggi. Ia mengkritik bahwa transformasi struktural ini sejauh ini belum terlihat nyata dan mendalam. Jika Indonesia tidak segera mengarahkan kebijakannya ke arah transformasi struktural yang signifikan, negara ini berisiko terjebak dalam "middle income trap" atau jebakan negara berpendapatan menengah. Middle income trap adalah kondisi di mana suatu negara mencapai tingkat pendapatan menengah tetapi kemudian stagnan dan gagal maju menjadi negara berpendapatan tinggi. Hal ini seringkali terjadi karena kurangnya inovasi, rendahnya produktivitas, dan kegagalan untuk beralih dari model pertumbuhan berbasis biaya rendah atau komoditas ke model pertumbuhan berbasis pengetahuan dan teknologi.
Untuk menghindari jebakan tersebut, diperlukan investasi besar dalam pendidikan, penelitian dan pengembangan, infrastruktur modern, serta penciptaan ekosistem bisnis yang mendukung inovasi dan diversifikasi ekonomi. Kebijakan fiskal dan moneter juga harus diarahkan untuk mendukung tujuan-tujuan struktural ini, bukan hanya fokus pada stabilitas jangka pendek. Oleh karena itu, target nilai tukar rupiah yang ditetapkan Presiden Prabowo harus dilihat dalam konteks yang lebih luas, sebagai bagian dari upaya pemerintah untuk mencapai stabilitas makroekonomi yang mendukung agenda transformasi struktural jangka panjang. Tantangannya adalah bagaimana mengimplementasikan kebijakan yang konsisten dan berkelanjutan untuk mencapai target tersebut, di tengah dinamika global yang penuh ketidakpastian serta perbedaan pandangan di antara para ahli ekonomi mengenai pendekatan terbaik.
Secara keseluruhan, target rupiah Rp 16.800-Rp 17.500 per dolar AS pada 2027 adalah cerminan dari optimisme pemerintah baru dalam menjaga stabilitas ekonomi. Namun, pencapaian target ini akan sangat bergantung pada kombinasi faktor domestik dan global. Dari sisi domestik, komitmen terhadap disiplin fiskal, reformasi struktural yang mendukung peningkatan ekspor dan investasi, serta pengelolaan neraca pembayaran yang sehat akan menjadi kunci. Sementara itu, dari sisi global, stabilitas geopolitik, arah kebijakan moneter bank sentral utama, dan pertumbuhan ekonomi dunia akan turut menentukan pergerakan rupiah. Perdebatan di kalangan ekonom menggarisbawahi kompleksitas masalah ini, di mana ada yang melihat target sebagai realistis dengan pendekatan konservatif, sementara yang lain menuntut kebijakan yang lebih agresif dan fundamental untuk memperkuat rupiah dan mendorong transformasi ekonomi yang lebih dalam.
(ahi/hns)