
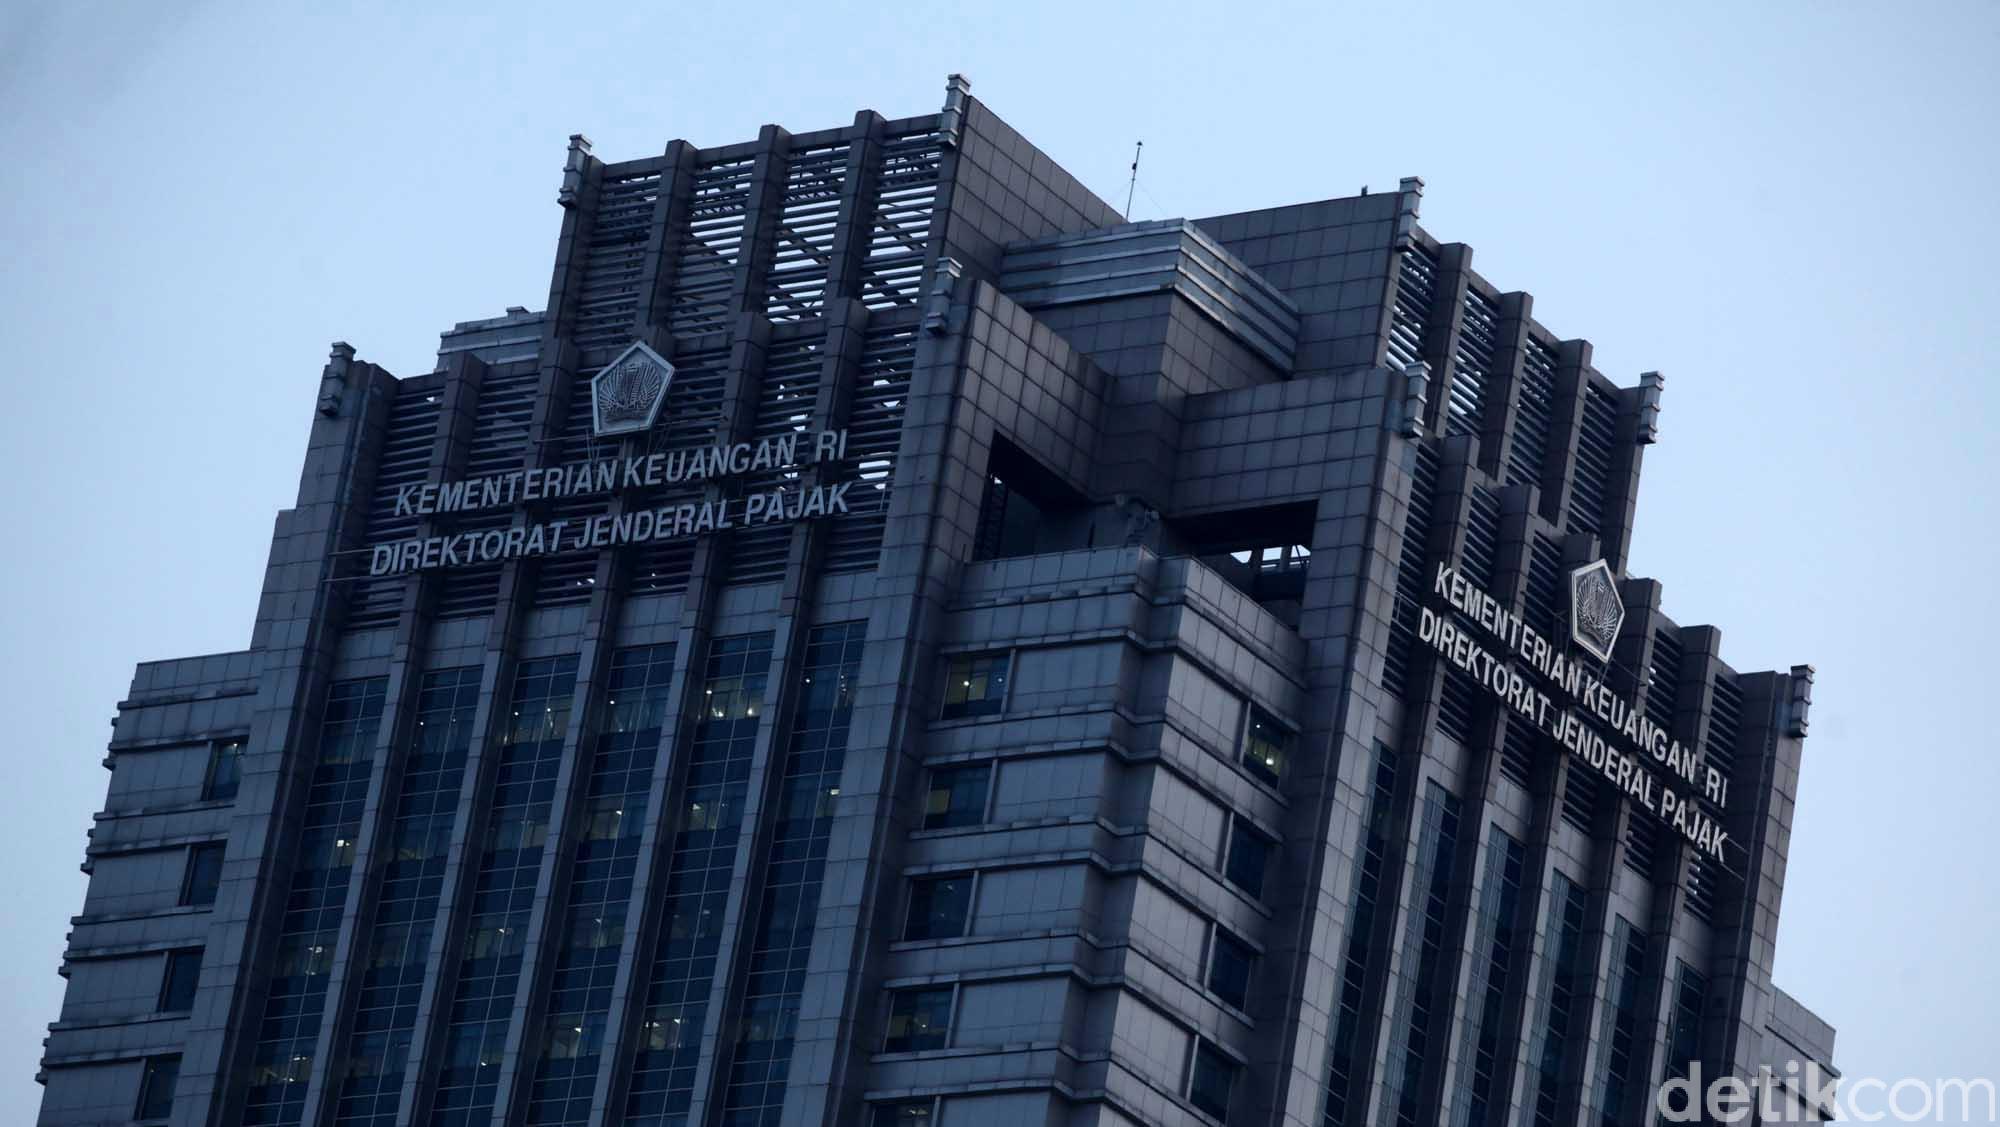
Reportase.TV, Jakarta – Direktorat Jenderal Pajak (DJP) Kementerian Keuangan kini semakin gencar mengintensifkan langkah-langkah pengawasan terhadap Wajib Pajak Individu Berpenghasilan Tinggi (High Wealth Individual/HWI), atau yang lazim dikenal sebagai konglomerat. Pemanggilan langsung terhadap para HWI ini bukan sekadar rutinitas administratif, melainkan sebuah strategi krusial untuk menyelaraskan laporan Surat Pemberitahuan (SPT) Tahunan yang disampaikan dengan data pembanding komprehensif yang kini dimiliki pemerintah. Langkah ini menandai era baru transparansi dan akuntabilitas dalam sistem perpajakan Indonesia, di mana celah-celah pelaporan yang tidak akurat semakin dipersempit demi menciptakan keadilan fiskal.
Direktur Jenderal Pajak Kementerian Keuangan, Bimo Wijayanto, menegaskan bahwa pemanggilan wajib pajak HWI adalah bagian integral dari upaya pengawasan dan komunikasi kepatuhan yang dilakukan DJP secara rutin. Pendekatan yang digunakan cenderung persuasif, namun didukung oleh kekuatan data yang tidak terbantahkan. "Kalau kita jujur dari sisi data beneficial owner yang HWI, kebetulan hari ini juga saya melakukan pemanggilan untuk konsultasi kepada HWI. Kami punya data-data yang selama ini mungkin tidak pernah terkomunikasikan dengan baik," ujar Bimo dalam sebuah diskusi bertajuk ‘Meneropong Tax Gap & Efektivitas Tata Kelola Fiskal Sektor Minerba’. Pernyataan ini mengindikasikan pergeseran paradigma dalam administrasi perpajakan, dari yang sebelumnya mengandalkan sepenuhnya laporan wajib pajak, kini beralih ke verifikasi berbasis data yang lebih mendalam dan akurat.
Kekuatan utama DJP saat ini terletak pada kemampuan mereka mengantongi beragam sumber data yang jauh lebih lengkap dibandingkan era sebelumnya. Salah satu data krusial yang kini berada dalam genggaman otoritas pajak adalah informasi mengenai beneficial owner atau pemilik manfaat akhir. Data ini menjadi sangat penting karena seringkali struktur kepemilikan aset dan perusahaan dibuat berlapis-lapis untuk menyamarkan pemilik aslinya, yang pada gilirannya dapat digunakan untuk tujuan penghindaran atau bahkan penggelapan pajak. Bimo menyoroti bahwa sebagian wajib pajak, khususnya para konglomerat, mungkin masih beranggapan bahwa otoritas pajak tidak memiliki akses terhadap data tersebut, sehingga mereka merasa "aman" untuk tidak melaporkannya secara penuh dan jujur dalam SPT.
Konsep beneficial owner merujuk pada individu atau entitas yang pada akhirnya memiliki atau mengendalikan suatu perusahaan atau aset, meskipun secara hukum kepemilikannya terdaftar atas nama orang lain atau entitas perantara. Dalam konteks perpajakan dan anti-pencucian uang, identifikasi beneficial owner sangat vital untuk memastikan bahwa kewajiban pajak dipenuhi oleh pihak yang sebenarnya mendapatkan manfaat ekonomi. Ketersediaan data ini bagi DJP adalah hasil dari berbagai upaya, termasuk pertukaran informasi otomatis berdasarkan standar global seperti Common Reporting Standard (CRS) untuk rekening keuangan, implementasi Country-by-Country Reporting (CbCR) untuk perusahaan multinasional, serta peningkatan kerja sama domestik dengan lembaga-lembaga terkait seperti Kementerian Hukum dan HAM yang mengelola data kepemilikan perusahaan. Dengan informasi beneficial owner ini, DJP dapat melacak aliran kekayaan dan pendapatan yang mungkin tersembunyi di balik entitas-entitas kompleks, baik di dalam maupun luar negeri.
"Jadi, ada banyak sekali sekarang itu data luar biasa untuk benchmarking kepatuhan dari wajib Pajak. Terkadang wajib pajak mungkin merasa kita nggak mempunyai akses terhadap data tersebut sehingga di laporan SPT-nya itu tidak dimasukkan," ucap Bimo. Pernyataan ini menggarisbawahi tantangan sekaligus peluang bagi DJP. Tantangannya adalah mengubah persepsi wajib pajak yang masih meremehkan kapabilitas DJP, dan peluangnya adalah menggunakan data tersebut untuk secara signifikan meningkatkan kepatuhan dan penerimaan pajak. Sumber data yang dimaksud tidak hanya terbatas pada informasi beneficial owner, melainkan juga mencakup data transaksi keuangan, kepemilikan properti mewah, aset kendaraan, saham, obligasi, hingga data-data terkait gaya hidup yang bisa menjadi indikator kuat potensi penghasilan. Integrasi data dari berbagai sumber ini, didukung teknologi big data dan analitik, memungkinkan DJP untuk membangun profil wajib pajak yang lebih akurat dan mendeteksi anomali antara kekayaan yang terlihat dengan pajak yang dilaporkan.
Bimo menilai kondisi ini sebagai sebuah "paradoks fiskal". Di satu sisi, kelompok berpenghasilan tinggi dan konglomerat jelas memiliki kemampuan ekonomi yang sangat besar, menguasai sebagian besar kekayaan negara, dan menikmati fasilitas infrastruktur serta iklim bisnis yang difasilitasi oleh negara. Namun, di sisi lain, pelaporan pajaknya tidak selalu mencerminkan kondisi sebenarnya dari kekayaan dan pendapatan yang mereka miliki. Paradoks ini menciptakan ketimpangan yang mendalam dalam kontribusi terhadap penerimaan negara, di mana kelompok menengah ke bawah seringkali menjadi tulang punggung penerimaan pajak melalui PPN dan PPh Pasal 21, sementara kelompok super kaya justru memiliki celah untuk meminimalkan beban pajaknya.
"Nah kami bisa melihat di situ betapa sebenarnya ada sebuah paradoks. Paradoks di mana seharusnya kebijakan fiskal itu bisa menjadi penyeimbang, bisa menjadi balancer supaya ketimpangan sosial, ketimpangan penghasilan itu bisa terminimalisasi. Apalagi kalau kita berkaca pada moral kompas kita UUD 1945 Pasal 33. Ini yang memang menjadi PR besar," jelas Bimo. Paradoks ini sangat bertentangan dengan semangat Pasal 33 Undang-Undang Dasar 1945 yang mengamanatkan bahwa perekonomian disusun sebagai usaha bersama berdasar atas asas kekeluargaan, serta bumi dan air dan kekayaan alam yang terkandung di dalamnya dikuasai oleh negara dan dipergunakan untuk sebesar-besar kemakmuran rakyat. Sistem perpajakan yang efektif dan adil adalah instrumen utama untuk mewujudkan amanat konstitusi tersebut, dengan memastikan bahwa mereka yang paling mampu secara ekonomi berkontribusi secara proporsional untuk pembangunan dan pemerataan kesejahteraan.
Ketidaksesuaian antara kapasitas ekonomi dan kontribusi pajak dari HWI tidak hanya merugikan penerimaan negara yang dibutuhkan untuk membiayai pembangunan dan layanan publik, tetapi juga merusak rasa keadilan dalam masyarakat. Ketika masyarakat melihat bahwa para konglomerat dapat dengan mudah menghindari kewajiban pajaknya, hal ini dapat mengurangi motivasi wajib pajak lain untuk patuh, menciptakan siklus negatif dalam kepatuhan pajak secara keseluruhan. Oleh karena itu, langkah DJP untuk menindaklanjuti data ini bukan sekadar mengejar target penerimaan, melainkan juga untuk menegakkan prinsip keadilan dan kesetaraan di hadapan hukum pajak.
Pemanggilan HWI untuk konsultasi ini juga dapat dilihat sebagai kesempatan bagi wajib pajak untuk melakukan koreksi sukarela atas SPT mereka. DJP memberikan ruang bagi wajib pajak untuk menjelaskan perbedaan data yang ditemukan dan, jika perlu, melakukan pembetulan SPT tanpa harus langsung menghadapi sanksi berat. Namun, jika perbedaan data terbukti disengaja dan tidak ada itikad baik untuk memperbaikinya, DJP memiliki perangkat hukum untuk melakukan pemeriksaan pajak yang lebih mendalam, mengenakan sanksi administrasi berupa denda, hingga proses hukum pidana jika terbukti ada unsur penggelapan pajak. Ini adalah peringatan keras bahwa era "permainan kucing-kucingan" dengan otoritas pajak telah berakhir, digantikan oleh era transparansi dan akuntabilitas data.
Upaya DJP ini merupakan bagian dari reformasi perpajakan yang lebih luas, yang bertujuan untuk meningkatkan rasio pajak (tax ratio) Indonesia yang masih relatif rendah dibandingkan negara-negara lain. Peningkatan rasio pajak krusial untuk memastikan kemandirian fiskal negara dan mengurangi ketergantungan pada utang. Dengan mengoptimalkan penerimaan dari sektor HWI, DJP berharap dapat mempersempit tax gap – selisih antara pajak yang seharusnya terkumpul dengan pajak yang benar-benar terkumpul. Mengatasi tax gap dari segmen wajib pajak berpenghasilan tinggi adalah salah satu cara paling efektif untuk secara signifikan meningkatkan penerimaan negara tanpa harus membebani masyarakat umum secara berlebihan.
Ke depan, DJP diperkirakan akan semakin mengandalkan teknologi canggih, termasuk kecerdasan buatan (AI) dan machine learning, untuk menganalisis volume data yang masif dan mengidentifikasi pola-pola ketidakpatuhan secara lebih efisien. Pelatihan sumber daya manusia di lingkungan DJP juga terus ditingkatkan agar mampu menginterpretasikan data kompleks dan melakukan analisis mendalam. Komitmen pemerintah untuk memperkuat DJP dengan perangkat dan sumber daya yang memadai adalah indikasi serius bahwa upaya penegakan kepatuhan pajak akan terus menjadi prioritas utama.
Langkah-langkah progresif ini, meskipun mungkin menimbulkan resistensi dari beberapa pihak, adalah esensial untuk membangun fondasi fiskal yang kuat dan berkelanjutan bagi Indonesia. Dengan memastikan bahwa setiap warga negara, tanpa terkecuali, memenuhi kewajiban pajaknya secara proporsional, DJP berkontribusi pada penciptaan masyarakat yang lebih adil, sejahtera, dan patuh terhadap konstitusi. Ini adalah investasi jangka panjang dalam integritas sistem perpajakan dan masa depan ekonomi bangsa.
(aid/fdl)